

Die Marktlage der deutschen Bauindustrie bleibt 2026 anspruchsvoll, bietet im Wohnungsbau jedoch belastbare Entwicklungschancen. Besonders Mehrfamilienhäuser sorgen für ein kräftiges Wachstum des Fertigteilbaus und verbessern die Perspektiven spezialisierter Hersteller. Der Nichtwohnbau schwächt das Gesamtumfeld, weil Investitionen und Genehmigungen zurückgehen. Dennoch können Unternehmen von guter Auslastung, steigenden Anfragen und Kapazitätserweiterungen profitieren. Für 2027 werden moderate Absatzsteigerungen erwartet. Der Ausbau ausländischer Vertriebsaktivitäten und serieller Systeme schafft Möglichkeiten für standardisierte Angebote und Marktpositionen.
Inhaltsverzeichnis: Das erwartet Sie in diesem Artikel
Wohnungsbaugenehmigungen steigen kräftig, Fertigteilbau baut Vorsprung weiter aus 2026
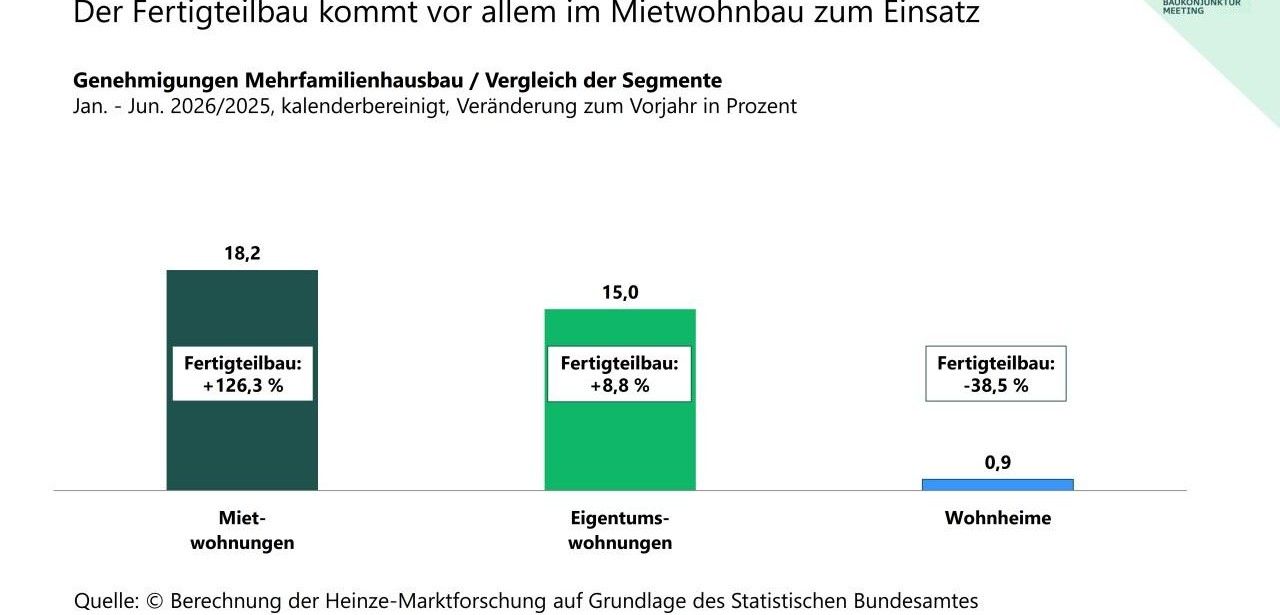
Der deutsche Markt für Wohnungsbau zeigte in der ersten Hälfte des Jahres 2026 eine hohe Widerstandskraft. Die Genehmigungszahlen für Wohneinheiten lagen trotz Irankrise um 15,8 Prozent über dem Vorjahresniveau. Im Mehrfamilienhausbau stiegen Genehmigungen in Fertigteilbauweise um 52,1 Prozent, während konventionelle Bauweisen lediglich 11,7 Prozent zulegten. Den größten Beitrag leistete der Miethausbau, dessen Fertigteilgenehmigungen um 126,3 Prozent zunahmen. Der Fertigteilbau verfügte dort aber weiterhin nur über einen Marktanteil von 13,2 Prozent.
Kostenanstieg bleibt trotz steigender Bauleistungs- und Inputpreise begrenzt weiterhin
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
Der Einfamilienhausmarkt bot sowohl dem Fertigteilbau als auch der konventionellen Bauweise ähnliche Wachstumsbedingungen. Vorgefertigte Häuser erreichten dabei rund 25 Prozent Marktanteil. Zugleich stiegen die veranschlagten Kosten trotz höherer Preise für Bauleistungen und Materialien nur um 0,8 Prozent. Die kleinere Dimension genehmigter Wohneinheiten dämpfte den Kostenanstieg zusätzlich. Hersteller können diesen Rahmen für Angebote nutzen, die durch systematische Vorplanung, wiederholbare Komponenten und zuverlässige Kalkulationen wirtschaftliche Vorteile für Bauherren und Investoren bieten.
Nichtwohnbau bleibt angesichts hoher Unsicherheit ein bedeutender Belastungsfaktor
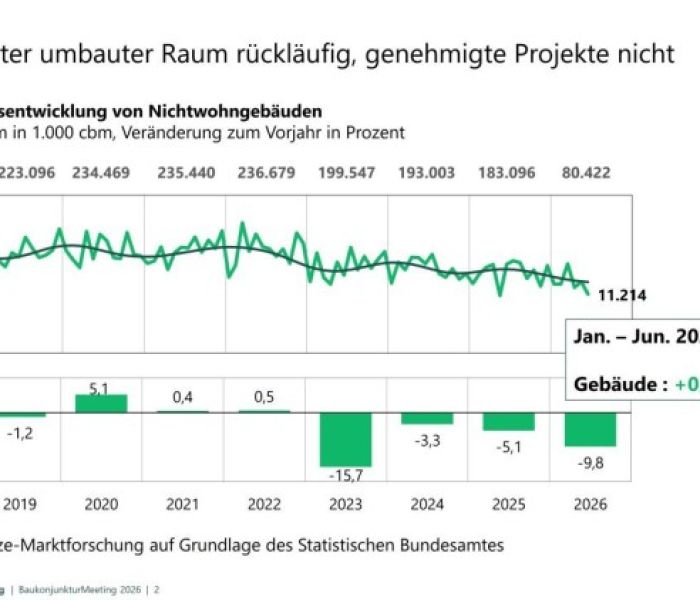
Die erste Jahreshälfte 2026 brachte im Nichtwohnbau eine merkliche Verschlechterung der Genehmigungslage. Der genehmigte umbaute Raum reduzierte sich insgesamt um 9,8 Prozent. Bei industriellen Betriebsgebäuden lag der Rückgang bei 15,3 Prozent, bei wohnähnlichen Betriebsgebäuden bei 6,6 Prozent. Landwirtschaftliche Betriebsgebäude erreichten hingegen einen Zuwachs von 15,6 Prozent. Vor allem höhere Finanzierungshürden, die Inflation und geopolitische Unsicherheit verringern die Planbarkeit und bremsen Investitionen in vielen Wirtschaftsbereichen weiterhin sehr spürbar und deutlich nachhaltig ab.
Baukonjunktur verliert trotz stabiler Einzelmärkte deutlich an Zuversicht
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
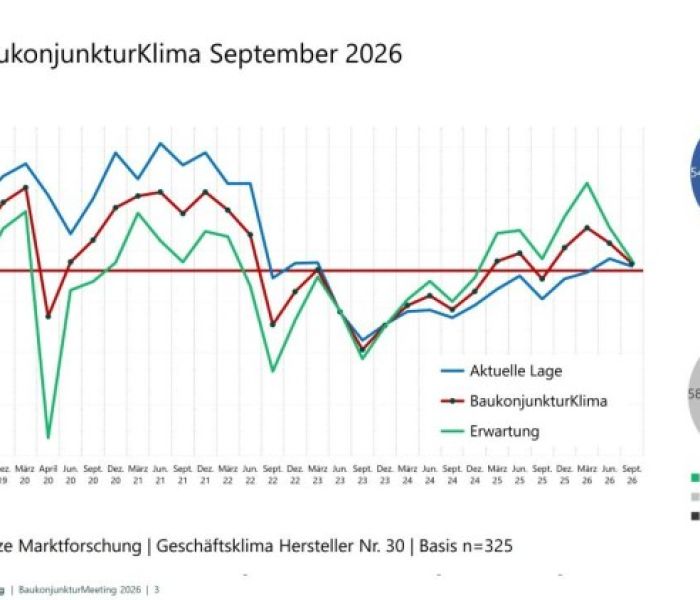
Das Meinungsbild der 325 Teilnehmer am Heinze BaukonjunkturKlima zeigt für September 2026 eine ausgeprägte Unsicherheit in der Bau, Einrichtungs und Ausstattungsindustrie. Im Mittelpunkt steht die wesentlich kritischere Bewertung der konjunkturellen Rahmenbedingungen. Der Rohstoffpreissaldo ging seit März von plus 43 auf plus 2,8 zurück. Für die Baukonjunktur meldet die Erhebung einen Saldo von minus 50. Neben der Kostenentwicklung auf Beschaffungsmärkten bewerten die Entscheider den Fachkräftemangel bei Verarbeitern als erhebliches Geschäftshindernis weiterhin.
Bauindustrie sieht Stabilisierung ohne klare Perspektive für Jahresende vorerst
Die im September erhobenen Salden zeichnen ein Bild vorsichtiger Stabilität. Das aktuelle Geschäftsklima erreichte plus zwei Prozent, während die Erwartungen für das vierte Quartal auf plus fünf Prozent stiegen. Diese leichte Verbesserung verändert die Grundhaltung der Hersteller kaum. Sie gehen überwiegend von einer unveränderten Lage aus. Eine belastbare Planung bleibt schwierig, weil 69 Prozent der Entscheider die Entwicklung bis Jahresende nicht zuverlässig beurteilen können. Die Stabilisierung schafft Spielraum für vorsichtige Investitionen.
Operative Indikatoren zeigen eine deutlich robustere Lage der Hersteller
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
Die Ergebnisse zeigen, dass sich die operative Verfassung vieler Hersteller günstiger entwickelt als die gesamtwirtschaftliche Stimmung. Eine höhere Auslastung, wachsende Auftragspolster und mehr Anfragen sorgen für Stabilität im Tagesgeschäft. Gute oder sehr gute Auslastung berichten 44 Prozent der Teilnehmer. Schlechte oder sehr schlechte Auslastung geben 16 Prozent an. Der Saldo nahm seit März von plus 11 auf plus 28 zu. Das erleichtert die Planung kommender Produktionsaufträge erheblich im eigenen Werk.
Kapazitätsstrategie fokussiert Nachfragepotenziale bei begrenztem Ausbau interner Strukturen
Die Ergebnisse weisen auf einen gezielten Ausbau der operativen Leistungsfähigkeit hin. 21 Prozent der Hersteller planen mehr Produktionskapazitäten, nur 9 Prozent beabsichtigen Einschränkungen. Der Investitionssaldo von plus 12,3 Punkten verdeutlicht den positiven Schwerpunkt. Bei Personal sowie Büro- und Verwaltungsflächen herrscht hingegen Zurückhaltung. Die Salden von minus 7,7 und minus 8,3 zeigen, dass Unternehmen ihre Infrastruktur nicht im gleichen Umfang ausbauen. Dadurch bleibt die Organisation anpassungsfähig, während Nachfrage bedient werden kann.
Hersteller setzen 2027 auf Wachstum durch verstärkten Auslandsvertrieb gezielt
Die Hersteller planen für 2027 mit einer positiven, aber maßvollen Absatzentwicklung. Der Anteil der Unternehmen mit erwarteten Zuwächsen liegt bei 55,4 Prozent. Rückgänge erwarten nur 7,4 Prozent. Daraus ergibt sich eine belastbare Grundlage für schrittweise Marktaktivitäten. Internationale Absatzmärkte sollen diese Entwicklung unterstützen. Rund zwei Drittel der Unternehmen wollen Vertrieb und Verkauf im Ausland erweitern. Zugleich bleibt die Produktion überwiegend in Deutschland konzentriert. 54 Prozent beabsichtigen keine Veränderung ihrer Fertigungsstruktur im Ausland.
Modulare Angebote verbessern Differenzierung und Kundenbindung im Baugeschäft nachhaltig
Serielle und modulare Bauverfahren werden für Hersteller zu einem wichtigen Baustein der strategischen Positionierung. Ihre Bedeutung ist bereits breit verteilt: Knapp dreißig Prozent der Unternehmen sehen hohe oder sehr hohe Relevanz, rund ein Viertel mittlere. Bei vier Fünfteln der betroffenen Hersteller sind konkrete Umsetzungsmaßnahmen vorhanden. Sie reichen von produktseitigen Anpassungen über eine frühere Mitwirkung in Planung und Entwicklung bis zu vollständigen Systemlösungen und Kooperationen. Dadurch können Unternehmen Kundenbindung stärken.
Die Konjunkturanalyse beschreibt eine Industrie, die ihre Wachstumschancen gezielt aus robusten Teilmärkten ableitet. Während der Nichtwohnbau belastet, stützen Wohnungsbau und zunehmende Vorfertigung die Nachfrage. Bessere Auslastung und Auftragsbestände erlauben eine vorsichtige Weiterentwicklung der Produktionsstrukturen. Hersteller investieren bevorzugt dort, wo zusätzliche Leistung ohne hohe Gemeinkosten entsteht. Der Vertrieb in anderen Ländern und die Entwicklung serieller Systeme ergänzen diese Strategie. Sie schaffen neue Absatzmöglichkeiten, verbessern die Planbarkeit, erhöhen die Widerstandsfähigkeit des Geschäftsmodells.


